
Un plan de inversión es un documento en el que defines para qué inviertes, cuánto dinero puedes destinar, en qué plazo y con qué riesgo, y cómo lo repartes entre distintos activos. Se construye en siete pasos: objetivos, recursos, tolerancia al riesgo, elección de activos, estrategia, ejecución y revisión periódica. No elimina el riesgo, pero evita invertir a ciegas.
En Domoblock, la primera pregunta que nos hacemos ante cualquier inversión no es cuánto puede rentar, sino cuánto tiempo puede estar el dinero inmovilizado sin que te haga falta. Un buen plan de inversión responde a eso antes de mover un euro.
La planificación es clave para alcanzar el éxito. En las finanzas, un elemento fundamental de esta planificación es el desarrollo de un sólido plan de inversión. Comprender qué es un plan de inversión, cómo funciona y qué ejemplos existen puede marcar la diferencia entre el crecimiento financiero y la incertidumbre. En el siguiente post te explicaremos qué implica un plan de inversión, cómo se estructura y cómo puede aplicarse en la práctica para alcanzar metas financieras concretas.

Un plan de inversión es una estrategia detallada diseñada para que un inversor se guíe en la asignación de sus recursos financieros con el fin de lograr objetivos específicos a largo plazo. Este plan actúa como un mapa que proporciona dirección y estructura a las decisiones financieras, ayudando a maximizar el rendimiento y minimizar los riesgos.
Un plan de inversión no es solo un documento con números: es la base de toda planificación financiera seria. Sin él, cada decisión sobre tu dinero se toma de forma aislada, sin tener en cuenta las implicaciones que puede tener sobre el resto de tus finanzas ni sobre tus metas a largo plazo.
La importancia de un plan de inversión está precisamente en convertir la planificación financiera en algo tangible y accionable: te obliga a mirar tu situación de conjunto, a poner sobre la mesa cuánto puedes destinar a invertir, en qué plazo y con qué nivel de riesgo, antes de mover un solo euro. Esto reduce las decisiones impulsivas, ordena tus prioridades y te da un criterio claro para saber si una oportunidad de inversión encaja realmente contigo o no.
El contexto también cuenta: según el indicador adelantado del IPC del INE, la inflación se situó en el 4,9 % interanual en octubre de 2026. El dinero que no se mueve pierde poder adquisitivo, y un plan te ayuda a decidir qué parte mantener líquida y qué parte invertir.
En definitiva, un plan de inversión bien construido no elimina el riesgo, pero sí evita que inviertas "a ciegas": cada aportación, cada activo elegido y cada revisión responden a una lógica previamente definida, y no a una decisión de última hora.
Un plan de inversiones rentables sirve como una especie de brújula financiera, puesto que proporciona dirección y estructura a las decisiones de inversión de un individuo o una organización. Su importancia radica en los siguientes aspectos clave que benefician tanto a inversores novatos como experimentados:
Un plan de inversión efectivo debe incluir una serie de elementos clave para que sea completo y adecuado para las necesidades financieras y los objetivos del inversor. A continuación, te contamos sobre cada uno:
Crear un plan de inversión efectivo suele parecer abrumador al principio, pero seguir un enfoque paso a paso simplificará el proceso y ayudará a que esté alineado con tus objetivos financieros y tolerancia al riesgo, por eso, te lo dejamos a continuación:
Define metas financieras específicas y alcanzables, es decir, aumentar X porcentaje tu capital, hacer crecer el patrimonio total hasta determinado monto, etc. Recuerda que estos objetivos deben estar bien delimitados.
Determina cuánto riesgo estás dispuesto a asumir al invertir y cómo se alinea esto con tus objetivos financieros.
Establece un período de tiempo realista para alcanzar cada objetivo financiero. Aquí tienes que ponerte a pensar de forma objetiva cuánto tiempo consideras que te llevará alcanzar tu objetivo. Para orientarte consulta con otras personas que ya hayan creado planes de inversión o a consultores financieros.
Investiga diferentes clases de activos, como acciones, bonos, bienes raíces y materias primas, y selecciona los que mejor se adapten a tus objetivos y tolerancia al riesgo. Si ya te sientes cómodo con alguna de esas opciones, tendrás un paso casi ahorrado. Si no es el caso, investiga sobre varias y luego toma una decisión, no te guíes por conocimiento superficial. Es lo mismo que hacemos en Domoblock con los inmuebles: analizamos más de 100 a la semana y la mayoría no pasa el filtro, porque, como dice Sergio, lo más difícil es «encontrar la oportunidad».
Decide cómo distribuirás tus recursos financieros entre los diferentes activos seleccionados, teniendo en cuenta tu estrategia de diversificación.
Desarrolla un plan para gestionar los riesgos asociados con tus inversiones, incluyendo estrategias de diversificación y rebalanceo. Es decir, define planes de acción en caso de perdida, como distribuirás tus inversiones para que si una va mal, no pierdas demasiado capital y tu salud financiera se tambalee.
Pon en marcha tu plan de inversión y monitorea regularmente su desempeño, haciendo ajustes según sea necesario para mantenerlo en línea con tus objetivos financieros. Lleva un registro físico o digital del rendimiento de tus inversiones, así podrás ir viendo patrones y aprendiendo.
Revisa periódicamente tu plan de inversión para asegurarte de que siga siendo rentable y efectivo, y haz ajustes según sea necesario.
Además del proceso anterior, conviene aterrizarlo con un enfoque más práctico, centrado en tu situación económica concreta y en los vehículos de inversión reales entre los que puedes elegir:
1. Definir objetivos
Todo plan de inversión arranca por definir objetivos concretos: ¿para qué quieres invertir? Puede ser complementar tu jubilación, comprar una vivienda, financiar la educación de tus hijos o simplemente hacer crecer tu patrimonio. Cuanto más concreto sea el objetivo (cantidad, plazo, propósito), más fácil será diseñar el resto del plan en torno a él.
2. Analizar los recursos de partida
Antes de decidir dónde invertir, hay que analizar los recursos de partida: cuánto capital tienes disponible hoy, y sobre todo, cuál es tu estructura de ingresos y gastos habitual. Esto te dirá con qué margen real cuentas cada mes para invertir sin comprometer tu economía diaria ni tu colchón de emergencia. En este punto entran en juego dos variables clave: los recursos de los que dispone el inversor y el margen de tiempo del que dispone hasta necesitar ese dinero.
3. Conocer tu tolerancia al riesgo
Conocer tu tolerancia al riesgo es imprescindible antes de elegir un solo activo. No se trata solo de cuánto riesgo estás dispuesto a asumir sobre el papel, sino de cuánto podrías asumir emocionalmente si tus inversiones perdieran valor temporalmente, sin que eso te lleve a tomar decisiones precipitadas.
4. Elegir los activos y diversificar
Con el objetivo, los recursos y la tolerancia al riesgo claros, toca elegir los activos y diversificar entre ellos. Aquí es donde entran en juego los distintos vehículos de inversión disponibles: fondos de inversión (indexados o de gestión activa), planes de pensiones (con ventajas fiscales orientados al largo plazo) e inversión directa en bolsa (comprando acciones de empresas concretas). Combinarlos, en lugar de apostar por uno solo, es lo que realmente ayuda a disminuir el riesgo de tus inversiones.
5. Establecer la estrategia
Con los activos elegidos, hay que establecer la estrategia: qué porcentaje de tu capital irá a cada tipo de activo, con qué frecuencia harás aportaciones (única vez, mensual, trimestral) y qué reglas seguirás para rebalancear la cartera si un activo crece o cae más de lo previsto.
6. Ejecutar la estrategia
Llegados a este punto, toca ejecutar la estrategia: abrir las cuentas o productos necesarios, realizar las aportaciones acordadas y dejar que el plan funcione tal y como se diseñó, evitando la tentación de desviarte de él por movimientos puntuales del mercado.
7. Analizar la evolución y revisar de forma periódica
Por último, hay que analizar la evolución del plan y revisar de forma periódica si sigue alineado con tus objetivos. Revisar no significa cambiar de estrategia cada pocos meses, sino comprobar, al menos una o dos veces al año, si tu situación personal, tus objetivos o el contexto de mercado justifican algún ajuste.
Supongamos que tu objetivo de inversión es generar ingresos pasivos a largo plazo y crear un fondo de retiro sustancial. Aquí está el detalle de tu plan de inversión:
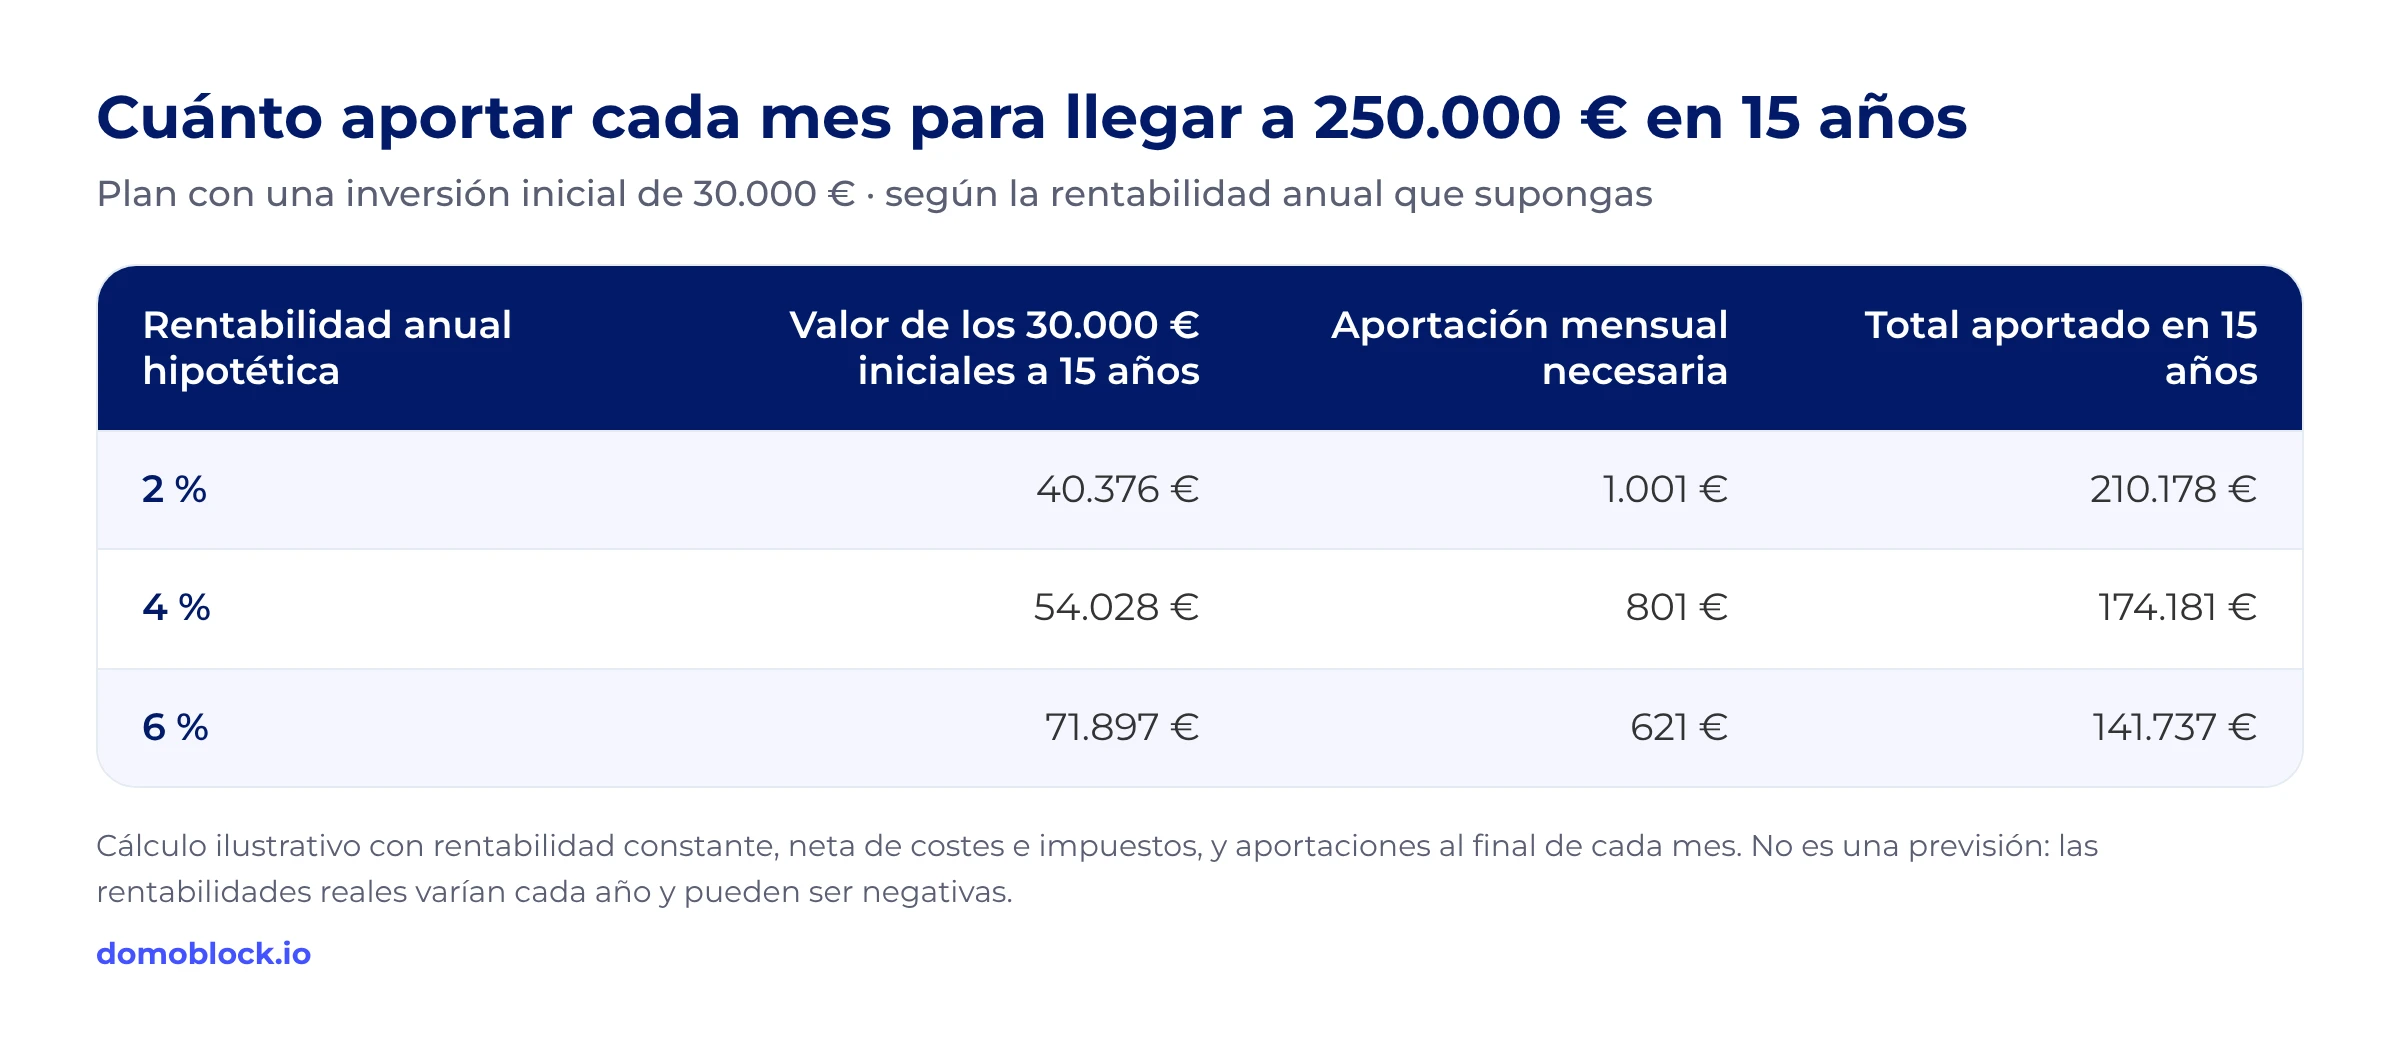
Acumular 250.000€ en un plazo de 15 años complementar tu jubilación y financiar posibles gastos superfluos como gastos médicos.
Comienzas con una inversión inicial de 30.000€, provenientes de tus ahorros acumulados durante varios años.
Sin aportaciones adicionales, esos 30.000 € tendrían que crecer en torno a un 15 % anual durante 15 años para llegar a 250.000 €, una rentabilidad que ningún activo puede prometer. Por eso el plan se completa con aportaciones mensuales. Así cambia la aportación necesaria según la rentabilidad anual que supongas:
Tienes un horizonte de inversión a largo plazo de 15 años, lo que te permite aprovechar el potencial de crecimiento de tus inversiones y recuperarte de posibles contratiempos en el mercado a lo largo del tiempo.
Optas por una estrategia de “inversión activa y seguimiento regular”. Aunque tienes la intención de mantener algunas inversiones a largo plazo, también estás dispuesto a ajustar tu cartera según las condiciones del mercado y las oportunidades de inversión emergentes.
Veamos cómo se vería este proceso aplicado a un caso concreto, distinto al de un inversor que solo busca su jubilación:
Perfil: Marta, 35 años, quiere complementar su futura pensión pública y, a la vez, generar patrimonio a medio-largo plazo.
Objetivo: Alcanzar 100.000 € en 20 años, combinando crecimiento de capital con la ventaja fiscal de cara a la jubilación.
Recursos de partida: 5.000 € ahorrados como capital inicial, más una aportación mensual de 200 €, tras analizar su estructura de ingresos y gastos y comprobar que puede mantener ese ritmo sin afectar a su fondo de emergencia. En total aportará 53.000 €; para llegar a 100.000 €, su cartera tendría que rentar en torno a un 5,5 % anual neto durante 20 años. Con un 3 % anual se quedaría en unos 74.400 €. Es una hipótesis de trabajo, no una previsión, y conviene revisarla en cada revisión del plan.
Tolerancia al riesgo: Media — está dispuesta a asumir cierta volatilidad a cambio de una rentabilidad potencial mayor, siempre que una parte de su cartera se mantenga estable.
Elección de activos y diversificación:
Estrategia: Aportaciones mensuales automáticas a los fondos y al plan de pensiones, y compras trimestrales de acciones según disponibilidad de capital.
Revisión: Marta revisa su plan de inversión cada seis meses, comprobando si la distribución sigue ajustada a su objetivo y rebalanceando si algún activo se ha desviado más de un 5-10% de su peso inicial.
Este ejemplo muestra cómo un mismo proceso: definir objetivos, analizar recursos, conocer la tolerancia al riesgo, elegir activos y revisar con regularidad— puede aplicarse de forma distinta según la situación personal de cada inversor.
Elaborar un plan de inversión sólido es fundamental para alcanzar tus metas financieras a largo plazo y construir un futuro financiero más estable. Aquí te dejamos algunos consejos clave para ayudarte a desarrollar un plan de inversión efectivo:

Un plan de inversión bien elaborado te ofrecerá estos beneficios:
Establecer y delimitar objetivos hace que los “veas” de forma más clara y no solo estén en tu mente o sean un anhelo. Esto no solo te motivará, sino que te ayudará a filtrar opciones a la hora de elegir qué sí hacer y qué no hacer.
Al diversificar tu cartera y adaptarla a tu tolerancia al riesgo, un plan de inversión te permite gestionar de manera efectiva los riesgos financieros y reducir el impacto de posibles contratiempos del mercado en tus inversiones.
Un plan de inversión te ayuda a identificar las estrategias de inversión más adecuadas para alcanzar tus objetivos financieros, lo que puede ayudarte a maximizar el rendimiento de tu cartera a largo plazo.
Seguir un plan de inversión hará que construyas y mantengas una correcta disciplina financiera y te evitará decisiones impulsivas o emocionales, potencialmente perjudiciales.
Aunque un plan de inversión proporciona una estructura sólida, también es lo suficientemente flexible como para adaptarse a cambios en tus circunstancias financieras o personales, permitiéndote realizar ajustes según sea necesario.
Al tener un plan de inversión en su lugar, puedes disfrutar de una mayor confianza y tranquilidad financiera, sabiendo que estás tomando decisiones informadas y estratégicas para tu futura salud financiera.
Un plan de inversión también puede incluir la creación de un fondo de emergencia, que te proporciona un colchón de dinero en caso de gastos inesperados o situaciones de crisis.
Determinar si un plan de inversión es rentable implica evaluar varios factores y métricas financieras. Aquí hay algunos pasos y criterios clave para evaluar la rentabilidad de un plan de inversión:
Un plan de inversión es rentable si cumple con tus objetivos financieros a lo largo del tiempo, ofrece rendimientos competitivos en comparación con benchmarks, maneja adecuadamente el riesgo y los costos, y optimiza las implicaciones fiscales. Es importante realizar una evaluación periódica y ajustes según sea necesario para mantener la rentabilidad y alineación con tus metas financieras.
Es un documento en el que defines tus objetivos financieros, el dinero que puedes invertir, el plazo y el riesgo que aceptas, y cómo repartes el capital entre activos. Sirve para tomar decisiones con un criterio fijado de antemano, no por impulso, y para comprobar con el tiempo si vas camino de tu objetivo.
No hay un mínimo: un plan puede empezar con aportaciones mensuales pequeñas. Lo importante es invertir solo el dinero que no vas a necesitar a corto plazo, después de tener un fondo de emergencia. El importe y el plazo deciden qué activos encajan: cuanto antes necesites el dinero, menos riesgo deberías asumir.
El plan de inversión es tu estrategia global: objetivos, plazos y reparto entre activos. El plan de pensiones es un producto concreto que puede formar parte de esa estrategia. Sus aportaciones reducen la base imponible del IRPF hasta 1.500 € al año en 2026 (art. 52 de la Ley del IRPF), pero tiene poca liquidez.
Lo habitual es revisarlo una o dos veces al año y siempre que cambie tu situación personal: un nuevo empleo, un hijo, una compra importante. Revisar no es cambiar de estrategia por cada caída del mercado, sino comprobar si el reparto sigue alineado con tu objetivo y rebalancear si un activo se ha desviado mucho.
Depende del producto. En 2026, los intereses, los dividendos y las plusvalías tributan en la base del ahorro del IRPF, del 19 % al 30 % (arts. 66 y 76 de la Ley del IRPF). Los traspasos entre fondos no tributan hasta el reembolso (art. 94) y el rescate de un plan de pensiones tributa como rendimiento del trabajo.

Ha quedado muy claro que tener un plan de inversión es vital. Una parte importante de él es la diversificación de inversiones. Si quieres incluir inmuebles en tu plan y no sabes por dónde empezar, te explicamos cómo funciona Domoblock.
¿Qué es Domoblock? Domoblock es una plataforma de inversión inmobiliaria basada en la tokenización de inmuebles que te permite participar en proyectos inmobiliarios de house flipping en España con importes pequeños y evitar errores al invertir. Tu participación se formaliza como un préstamo participativo al proyecto, registrado mediante tokens en la red Polygon: no compras una parte de la propiedad, sino que financias el proyecto y participas en su resultado. Si quieres comparar modelos, te explicamos también qué es el crowdfunding inmobiliario.
La inversión inmobiliaria conlleva riesgos, incluida la posible pérdida del capital, y la liquidez puede ser limitada: no hay mercado secundario, puede haber retrasos en obra o venta, puedes perder parte o la totalidad del capital invertido y este no está cubierto por el Fondo de Garantía de Depósitos. Domoblock no ofrece instrumentos financieros supervisados por la CNMV.
En conclusión, al comprender los principios detrás de un plan de inversión, cómo funciona y qué ejemplos existen, tú como inversor puedes tomar decisiones basadas en datos y estratégicas con respecto a tus finanzas. Sea con el objetivo que sea, un plan de inversión bien elaborado puede ser el camino hacia un futuro financiero sólido y próspero.
Fuentes
*Este artículo tiene carácter informativo y no constituye asesoramiento fiscal, legal ni financiero ni una recomendación de inversión. Las rentabilidades pasadas no garantizan rentabilidades futuras. Toda inversión conlleva riesgos, incluida la pérdida parcial o total del capital: consulta tu caso con un profesional.*

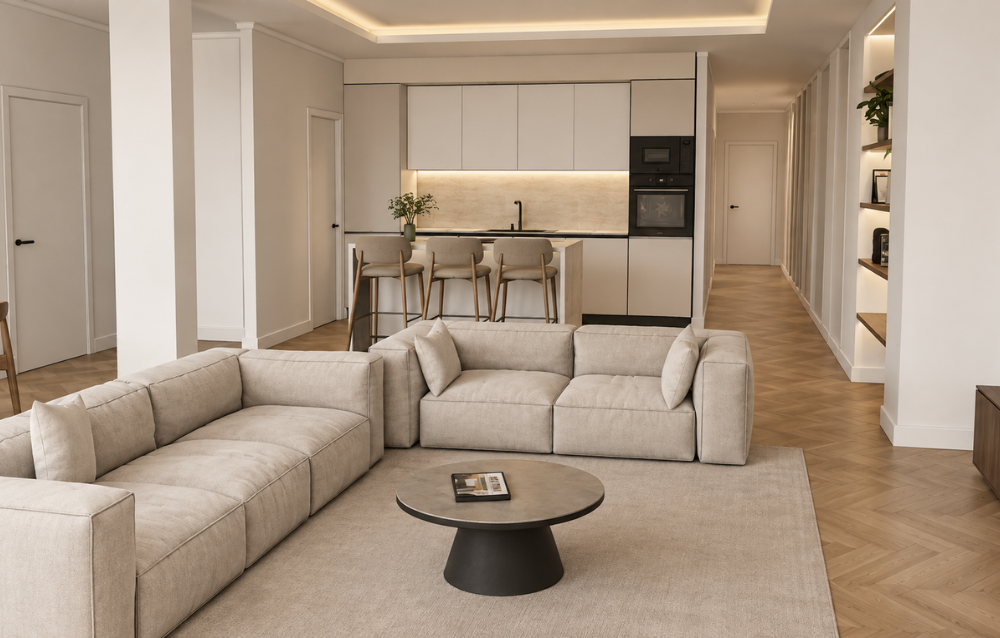

Pedro María Ric, 5
Financiado
100%
550.012,94 €
Objetivo
550.012,94 €