
Las inversiones rentables con mejor resultado histórico a largo plazo son la renta variable (acciones y fondos) y el inmobiliario. Las de menor riesgo a corto plazo, como las Letras del Tesoro, los depósitos y los fondos monetarios, rinden hoy como mucho en torno al 3 % anual: las Letras a 12 meses se adjudicaron a un tipo medio del 3,045 % en la subasta del 3 de noviembre de 2026, según el Tesoro Público. Ninguna reúne a la vez alta rentabilidad, poco riesgo y liquidez inmediata.
En Domoblock aplicamos esa regla cada vez que analizamos una operación: si algo promete las tres cosas, desconfiamos.
Si estás aquí para conocer cuáles son las inversiones más rentables, es porque probablemente estás buscando formas de mejorar tu situación financiera. Y qué mejor manera de hacerlo que invirtiendo.
Invertir puede parecer un poco intimidante al principio, pero en realidad es una herramienta poderosa para lograr tus metas financieras. Cuando inviertes, estás poniendo tu dinero a trabajar para ti, y si lo haces bien, puedes obtener rendimientos en el tiempo, aunque ninguno está garantizado. Además, invertirte permite diversificar tus ingresos y proteger tu patrimonio ante posibles crisis económicas. En este artículo, te presentaremos las mejores 15 inversiones rentables. Desde el mercado de valores hasta el sector inmobiliario y las criptomonedas. Te mostraremos diferentes opciones para que puedas elegir la inversión que mejor se adapte a tus necesidades, y qué riesgo tiene cada una.

Una inversión rentable es aquella que genera un rendimiento financiero positivo para el inversor. Es decir, que el dinero invertido produce ganancias o beneficios que superan el coste de la inversión y los gastos asociados. El objetivo de invertir es obtener un retorno financiero que compense el riesgo asumido y la pérdida de liquidez del dinero invertido. Por lo tanto, una inversión rentable es aquella que proporciona una tasa de rendimiento adecuada y consistente en el tiempo. Es importante tener en cuenta que la rentabilidad de una inversión puede variar según diferentes factores, como el mercado, la economía y la gestión de la inversión. Por eso, es fundamental investigar bien antes de invertir y tener una estrategia clara para minimizar los riesgos y maximizar los rendimientos.
Cuando analizamos un piso, la cifra que miramos no es lo que vamos a cobrar, sino lo que queda después de costes e impuestos. Como resume Sergio, «la diferencia entre los costes de compra, obra y venta da una plusvalía». Con cualquier inversión pasa lo mismo, y hay un coste más que casi nadie resta: la inflación. Según el indicador adelantado del INE, el IPC se mantuvo en el 4,9 % interanual en octubre de 2026. Con esa inflación, un producto que rinde un 3 % hace perder poder adquisitivo.
Ejemplo: rentabilidad nominal frente a rentabilidad real. Compras una Letra del Tesoro a 12 meses por un nominal de 10.000 € al tipo medio de la subasta del 3 de noviembre de 2026 (3,045 %):
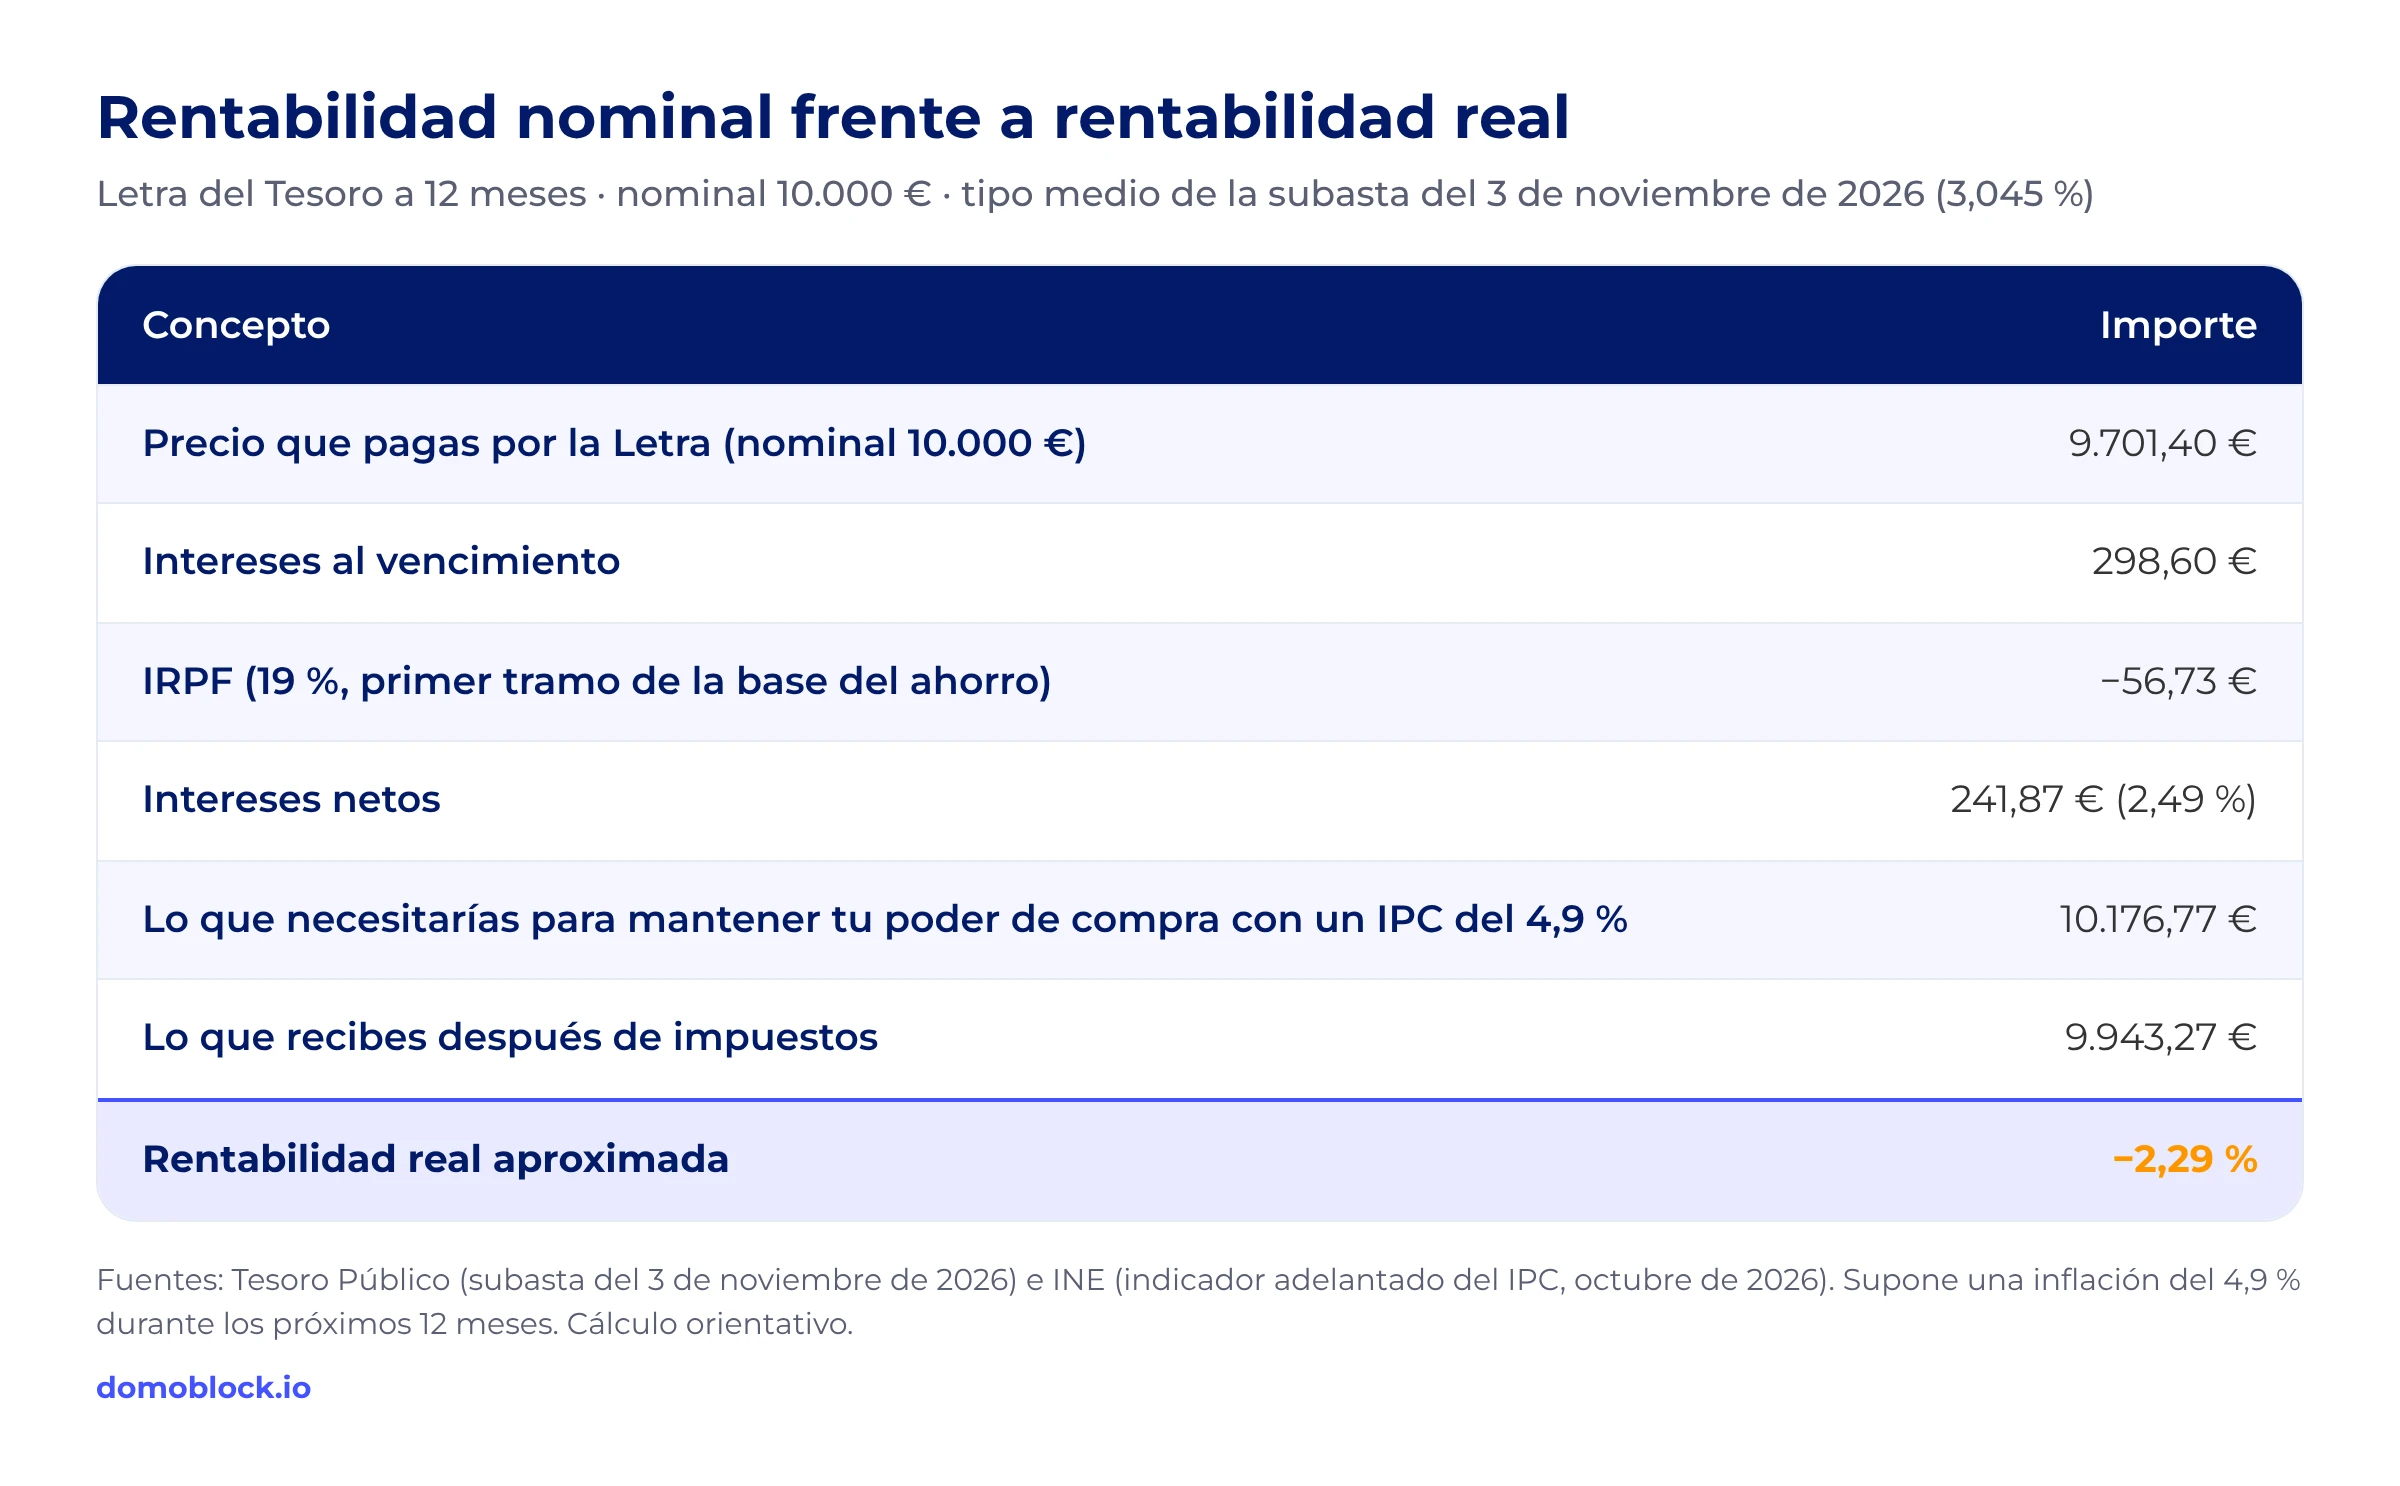
El cálculo supone que la inflación de los próximos 12 meses se mantiene en el 4,9 %, algo que nadie puede asegurar. Pero muestra la idea clave: una inversión puede tener poco riesgo y, aun así, no ser rentable en términos reales.
Hoy en día existen diversos productos financieros, por eso, un factor súper importante de la inversión, es indagar en cuáles son los activos más rentables. Y cómo puedes saber esto, pues considerando su rentabilidad. Sin embargo, cuando hay mayor rentabilidad, también tienes mayor riesgo de perder tu dinero. A continuación, te proporcionamos una lista de las inversiones más rentables para que determines cuál es la mejor opción para ti.
Esta tabla resume las opciones de la lista con datos públicos y su fecha:

La subida del precio de la vivienda no es la rentabilidad de una inversión inmobiliaria: a ese dato hay que restarle impuestos, gastos de compra y venta y el tiempo que el dinero está inmovilizado. Y las rentabilidades pasadas no garantizan rentabilidades futuras.
Tu motivación para invertir en este tipo de acciones puede ser cualquier cosa, como aumentar y mantener el capital o fomentar la innovación. De hecho, si inviertes en este tipo de acciones podrás lograr lo siguiente.
Las empresas tecnológicas, generalmente, tienen márgenes de beneficio altos debido a la naturaleza escalable de sus productos y servicios. Eso puede traducirse en más beneficios, aunque muchas reinvierten lo que ganan y reparten pocos dividendos. La tecnología sigue siendo un sector en desarrollo y es probable que lo siga siendo en el futuro. Es por eso, que las empresas tecnológicas pueden ser una excelente opción para los inversores que buscan seguir las tendencias del mercado.
Los fondos indexados son una forma eficiente y rentable de invertir en los mercados de valores, ya que, proporcionan diversificación, pequeños costes, rendimientos en línea con el mercado y accesibilidad para los inversores. De hecho, son inversiones muy fáciles de gestionar, puesto que, no necesitas contar con gran conocimiento en materia bursátil.
Además, es importante mencionar que existen riesgos dentro de los fondos de inversión indexados, como la volatilidad del mercado y la posibilidad de pérdidas en el valor de la inversión. Es por eso que debes ejecutar tu propia gestión y considerar los posibles riesgos, antes de realizar una inversión de este tipo.
Antes de elegir uno, revisa su rentabilidad histórica a 5 y 10 años y sus gastos en el documento de datos fundamentales, que está disponible en el registro de la CNMV. En España, además, puedes traspasar el dinero de un fondo a otro sin tributar hasta que lo reembolses (art. 94 de la Ley del IRPF).
Los bonos gubernamentales son considerados como uno de los instrumentos financieros de menor riesgo disponibles en el mercado. Esto se debe a que están protegidos por la solvencia del gobierno emisor que, generalmente, tiene la capacidad de reembolsar su deuda. Si mantienes el bono hasta el vencimiento, recibes los intereses pactados y el nominal; si lo vendes antes y los tipos han subido, puedes recibir menos de lo que pagaste. Según el Banco de España, el rendimiento medio del bono español a 10 años en el mercado secundario fue del 3,93 % en septiembre de 2026.
¿Qué tipos de bonos hay?
Dentro de la renta fija pública, las Letras del Tesoro merecen un apartado propio porque son una de las opciones más buscadas por los pequeños ahorradores en los últimos años. Se trata de valores de deuda a corto plazo, con vencimientos que van desde los 3 hasta los 12 meses, emitidos por el Tesoro Público. Al igual que los bonos gubernamentales, están respaldados por la solvencia del Estado, pero su plazo mucho más corto las hace especialmente atractivas si buscas liquidez sin renunciar a una rentabilidad competitiva.
Se compran "al descuento", es decir, pagas menos de su valor nominal y al vencimiento recibes el importe completo, siendo esa diferencia tu beneficio. Puedes adquirirlas directamente a través del Tesoro Público con una inversión mínima de 1.000 euros, o mediante fondos y brókers que replican su rentabilidad con importes más bajos. En la subasta del 3 de noviembre de 2026, el tipo medio fue del 2,822 % a 6 meses y del 3,045 % a 12 meses, según el Tesoro Público. Son ideales para quienes quieren rentabilizar sus ahorros a corto plazo con un riesgo de crédito bajo, aunque, como vimos en el ejemplo, con la inflación actual su rentabilidad real puede ser negativa.
Te lo contamos en detalle en nuestra guía: letras del tesoro qué es.
Las cuentas remuneradas son cuentas de ahorro que ofrecen un interés (TAE) por mantener tu dinero depositado, sin necesidad de inmovilizarlo durante un plazo fijo. A diferencia de un depósito tradicional, puedes disponer de tu dinero en cualquier momento, lo que las convierte en una de las opciones más líquidas del mercado.
En los últimos años, tanto bancos tradicionales como neoancos han lanzado cuentas remuneradas con tipos de interés atractivos para captar nuevos clientes, algunas de ellas con pagos de intereses mensuales. Es una alternativa perfecta para el llamado "colchón financiero" o fondo de emergencia, ya que te permite obtener una rentabilidad extra sobre un dinero que, de otro modo, estaría parado en una cuenta corriente sin generar nada. Eso sí, conviene revisar bien las condiciones, ya que algunas ofertas están limitadas a un importe máximo o a un periodo promocional. Los saldos están cubiertos por el Fondo de Garantía de Depósitos hasta 100.000 euros por titular y entidad (Real Decreto 1642/2008).
El depósito a plazo fijo es uno de los productos de ahorro más clásicos y sigue siendo una opción muy rentable cuando los tipos de interés están altos. Consiste en entregar tu dinero a una entidad bancaria durante un plazo determinado (desde unos meses hasta varios años) a cambio de un interés fijo pactado de antemano, que suele ser más alto cuanto mayor sea el plazo. Sus tipos siguen de cerca a los del BCE, que mantuvo la facilidad de depósito en el 2,50 % en su reunión del 29 de octubre de 2026.
Su gran ventaja es la previsibilidad: sabes exactamente cuánto vas a ganar desde el primer día, y en España están cubiertos por el Fondo de Garantía de Depósitos hasta 100.000 euros por titular y entidad. El inconveniente frente a las cuentas remuneradas es la falta de liquidez, ya que cancelar el depósito antes de tiempo suele implicar penalizaciones o la pérdida de parte de los intereses. Por eso es una buena opción solo si tienes claro que no vas a necesitar ese dinero durante el plazo contratado.
Se conocen como fondos de inversión en activos de renta fija, que forman parte de la categoría de gran rentabilidad. Este tipo de bono, tienen un alto riesgo de que los intereses no sean complacidos por las empresas que los proporcionan, debido a la baja solvencia. Es por eso, que son mucho más riesgosos, aunque pueden ofrecer más rentabilidad. A pesar de que los bonos de alta rentabilidad tienen mayor riesgo que los bonos de grado de inversión. Estos suelen tener una gestión de riesgos profesional que se encarga de monitorear y controlar las complicaciones asociadas con estos bonos. Aun así, la gestión no elimina el riesgo: en recesiones, estos fondos pueden caer con fuerza, de forma parecida a la bolsa.
Los fondos monetarios son otra alternativa que ha ganado mucha popularidad gracias al entorno de tipos de interés más altos de los últimos años. Invierten en instrumentos de deuda a muy corto plazo y de alta calidad crediticia, como letras del Tesoro, pagarés de empresa o depósitos bancarios, lo que los convierte en uno de los productos más conservadores y líquidos que existen. Por eso su rentabilidad sigue de cerca a la de esos activos: como referencia, las Letras a 6 meses se adjudicaron a un tipo medio del 2,822 % el 3 de noviembre de 2026.
Su principal ventaja frente a un depósito a plazo fijo es que puedes recuperar tu dinero en uno o dos días hábiles sin penalización, manteniendo una rentabilidad similar. Además, al tratarse de fondos de inversión, en España se benefician del diferimiento fiscal si decides traspasar tu dinero a otro fondo en lugar de reembolsarlo (art. 94de la Ley del IRPF). Son una opción a valorar para quienes buscan rentabilizar su liquidez a corto plazo con un riesgo bajo.
Ojo: no están cubiertos por el Fondo de Garantía de Depósitos, aunque el patrimonio del fondo está separado del de la gestora.
Este tipo de inversiones te puede ofrecer una oportunidad de crecimiento a largo plazo a través de la apreciación del capital y los ingresos por alquiler. Además, ayuda a paliar los efectos de la inflación, ya que los precios de los bienes raíces y los alquileres tienden a aumentar con la inflación. Según el INE, el precio de la vivienda subió un 12,2 % interanual en el segundo trimestre de 2026. Si inviertes en bienes raíces y real estate, podrás tener un mayor control sobre tus inversiones, ya que, tendrás la posibilidad de tomar decisiones sobre la propiedad y la gestión de la misma. De hecho, el crowdfunding inmobiliario, también es muy buena opción si tienes grandes posibilidades como inversor, ya que, diversificarás tu cartera de inversión, participando en diferentes proyectos inmobiliarios al mismo tiempo.
En Domoblock, una plataforma de inversión inmobiliaria a través de la tokenización de inmuebles, trabajamos con tres tipos de proyecto: house flipping (compramos viviendas por debajo de mercado, las reformamos con criterios de eficiencia energética y las vendemos), building flipping (cambio de uso a residencial) y obra nueva. Lo más difícil, como dice Sergio, es «encontrar la oportunidad»: por eso analizamos más de 100 inmuebles por semana con una herramienta propia y descartamos la mayoría.
Puedes participar desde 200 euros. Para el inversor es gratuito: no paga nada directamente, y Domoblock cobra una comisión de gestión del 5 %, incluida en los costes del proyecto. Tu participación se instrumenta como un préstamo participativo y sus rendimientos tributan como rendimientos del capital mobiliario, con retención del 19 %. La TIR histórica de nuestros proyectos es de +15 % anual; es un dato pasado y no garantiza rentabilidades futuras.
Antes de invertir, ten claros los riesgos: la rentabilidad de cada proyecto es estimada; no hay mercado secundario, así que el capital queda inmovilizado hasta el cierre del proyecto; puede haber retrasos en obra o venta, y puedes perder parte o todo el capital, que no está cubierto por el Fondo de Garantía de Depósitos. Domoblock no ofrece instrumentos financieros supervisados por la CNMV.
Los planes de pensiones son vehículos de inversión pensados específicamente para el largo plazo, con el objetivo de complementar la jubilación. Tu aportación se invierte en una cartera de activos (renta fija, renta variable o mixta, según el perfil de riesgo que elijas) y el capital, junto con la rentabilidad generada, se recupera principalmente al llegar a la edad de jubilación, aunque existen supuestos excepcionales de liquidez como el paro de larga duración o una enfermedad grave. Desde 2025, además, puedes rescatar las aportaciones con más de 10 años de antigüedad (art. 8.8 del texto refundido de la Ley de Planes y Fondos de Pensiones).
Su gran atractivo en España es la ventaja fiscal: las aportaciones reducen la base imponible del IRPF hasta 1.500 euros al año, ampliables en 8.500 euros en planes de empresa (art. 52 de la Ley del IRPF, límites vigentes en 2026), lo que se traduce en un ahorro fiscal inmediato. A cambio, es importante tener claro que es de los productos con menor liquidez de esta lista, por lo que conviene destinarlo únicamente al dinero que realmente no vayas a necesitar antes de la jubilación. Y ten en cuenta que, al rescatarlo, tributa como rendimiento del trabajo.
Al igual que con el oro y la plata, algunos metales preciosos pueden tener un potencial de crecimiento significativo en el futuro. Otros metales, como el platino o el rodio, dependen mucho de la demanda industrial, lo que los hace todavía más volátiles.
Además, al igual que el oro y la plata, los metales preciosos también se consideran una cobertura contra la inflación y pueden mantener su valor por mucho tiempo. Eso sí, no generan rentas (ni intereses ni dividendos): su rentabilidad depende solo del precio, y ese precio puede pasar años sin subir.
Las criptomonedas son un mercado relativamente nuevo y en constante evolución, lo cual significa, que existe un potencial de crecimiento significativo en el futuro. Una inversión exitosa en criptomonedas puede generar grandes ganancias, pero también grandes pérdidas: caídas del 50 % o más en pocos meses ya se han producido varias veces. Es más, no dependen de ningún banco central, aunque desde el 1 de julio de 2026 solo pueden prestar servicios con criptoactivos en la UE los proveedores autorizados conforme al Reglamento MiCA (Reglamento (UE) 2023/1114, art. 143). Comprueba que tu plataforma lo está.
Por otro lado, las criptomonedas utilizan tecnología de cifrado y blockchain para proteger las transacciones. Esto protege el registro de las operaciones, pero no te protege de estafas, de errores al enviar fondos ni del cierre de una plataforma. Nosotros empezamos a trabajar con blockchain hacia 2018 y, si algo hemos aprendido, es a separar la tecnología del activo: usamos blockchain para registrar las participaciones, pero lo que hay detrás de cada proyecto es un inmueble, no una criptomoneda.
Este tipo de inversiones, generalmente, tienen contratos de larga duración y flujos de efectivo estables, lo que puede proporcionarte ingresos estables. Aun así, su valor depende de los tipos de interés, de los precios de la electricidad y de los cambios regulatorios. Si inviertes a través de una plataforma de financiación participativa, comprueba antes que está autorizada por la CNMV.
Las startups son empresas emergentes con un alto potencial de crecimiento en el futuro. Es decir, si una startup tiene éxito, puedes generar grandes ganancias; pero la mayoría no llega a tener éxito y se pierde todo el capital. Además, invertir en startups puede proporcionar diversificación a una cartera de inversión, ya que su evolución depende más del éxito de cada empresa que de la bolsa. Es más, los inversores en startups tienen la posibilidad de participar activamente en la gestión y el desarrollo de la empresa. Factor que puede ser atractivo para los inversores que desean involucrarse más en sus inversiones.
Lo vemos desde el otro lado de la mesa: Domoblock arrancó con capital propio y una ronda friends & family, pasó por la aceleradora Lanzadera y en 2024 cerró una ronda de 250.000 € con business angels. Quien invierte en una empresa así apuesta por un equipo y un plan que todavía tienen que demostrar que funcionan.
Hay también un incentivo fiscal: la Ley 28/2022, de startups, permite deducir en el IRPF el 50 % de lo invertido en empresas de nueva creación, con una base máxima de 100.000 euros al año, si se cumplen los requisitos (art. 68.1 de la Ley del IRPF). Aun así, es dinero muy ilíquido, así que lo prudente es dedicarle solo una parte pequeña del patrimonio.
Invertir en fondos de inversión en mercados emergentes puede proporcionar exposición a estas economías en desarrollo y generar grandes ganancias para los inversores si tienen éxito. Este tipo de inversiones, pueden proporcionar diversificación a una cartera de inversión, aunque en las crisis globales estos mercados suelen caer a la vez que los desarrollados.
Los mercados emergentes a menudo tienen precios más bajos en comparación con los mercados desarrollados, lo que significa que los inversores pueden obtener más por su dinero y tener una mayor rentabilidad potencial. A cambio, suman riesgos propios, como la divisa, la inestabilidad política y una menor protección del inversor.
No hay un fondo más rentable de forma permanente: los que encabezan las clasificaciones de un año rara vez repiten al siguiente, y una rentabilidad muy alta en 12 meses suele ir unida a un riesgo muy alto. Es el mismo error que vemos en inmobiliario cuando alguien elige un proyecto solo por la cifra más alta.
Para elegir un fondo, nosotros miraríamos estas cuatro cosas:
Más allá de cualquier clasificación, es crucial evaluar los fondos en función de tu perfil de riesgo y objetivos financieros antes de invertir.
Las listas de «acciones recomendadas» cambian cada mes y reflejan la opinión de un analista en un momento concreto.Antes de comprar una acción, más allá de quién la recomiende, conviene revisar:
Si no tienes tiempo para analizar empresas, un fondo indexado suele ser una alternativa más sencilla y diversificada.
No existe una inversión que sea a la vez muy rentable y muy segura. Las más seguras, como las Letras del Tesoro o los depósitos cubiertos por el FGD, rondan hoy el 2-3 % anual, por debajo dela inflación de septiembre de 2026 (4,9 %). Más rentabilidad esperada siempre implica asumir más riesgo.
Ninguna lo garantiza. Los fondos de renta variable española han rendido de media un 10,07 % anual en los últimos 10 años (Inverco, febrero de 2026), pero con años de fuertes pérdidas por el camino. Si alguien te asegura un 10 % sin riesgo, consulta la lista de advertencias de la CNMV antes de invertir.
Depende de cuándo vayas a necesitar el dinero y de cuánto riesgo puedas asumir. Para menos de dos años, encajan opciones como las Letras del Tesoro o los fondos monetarios.Para más de cinco, la renta variable diversificada tiene más potencial. Si dudas, consulta a un asesor financiero registrado.
Los intereses, dividendos y plusvalías tributan en la base del ahorro del IRPF: un 19 % hasta 6.000 €, un 21 % hasta 50.000 €, un 23 %hasta 200.000 €, un 27 % hasta 300.000 € y un 30 % por encima.Los planes de pensiones son la excepción: su rescate tributa como rendimiento del trabajo.
El FGD cubre los depósitos bancarios y las cuentas, incluidas las remuneradas, hasta 100.000 € por titular y entidad. No cubre los fondos de inversión, las acciones, las criptomonedas ni las inversiones inmobiliarias. En los fondos, el patrimonio está separado del de la gestora, pero su valor puede bajar.
Al invertir en el 2026, podrás aprovechar el potencial de crecimiento de los mercados emergentes, la innovación, la tecnología, y la diversificación para construir una cartera sólida y equilibrada. Además de mejorar tus finanzas personales. Sin embargo, es importante mencionar, que debes tener en cuenta que cualquier inversión conlleva riesgos y que las rentabilidades pasadas no garantizan las futuras. En el caso de la inversión inmobiliaria, conlleva riesgos, incluida la posible pérdida del capital, y la liquidez puede ser limitada. Por eso, te recomendamos realizar una investigación cuidadosa y buscar asesoramiento financiero profesional antes de tomar cualquier decisión de inversión.
Fuentes
Este artículo tiene carácter informativo y no constituye asesoramiento fiscal, legal ni financiero ni una recomendación de inversión. Las rentabilidades pasadas no garantizan rentabilidades futuras. Toda inversión conlleva riesgos, incluida la pérdida parcial o total del capital: consulta tu caso con un profesional.


Lope Gisbert, 27
Financiado
Objetivo
1.922.534,26 €